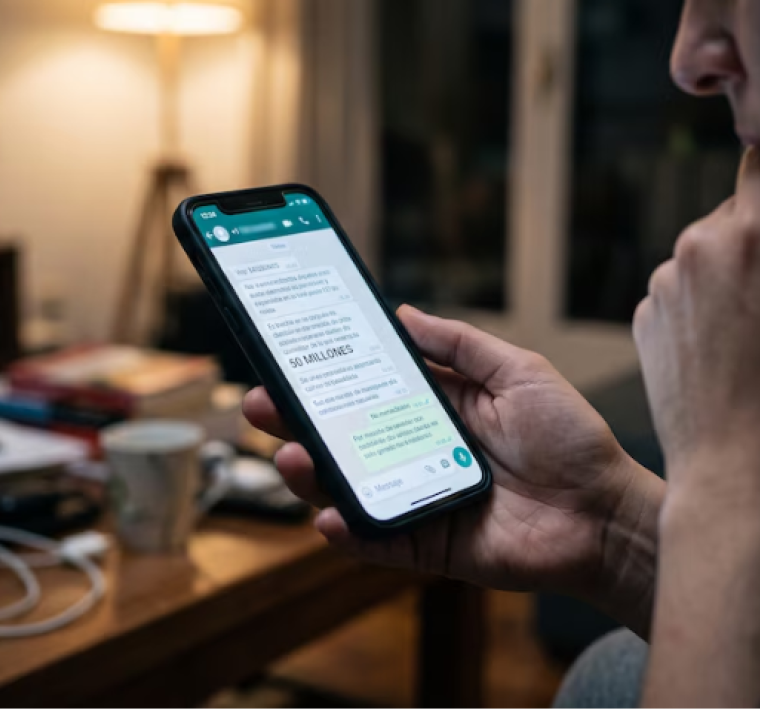
Buscar ayuda ante un movimiento bancario desconocido puede convertirse en el inicio de otro engaño. Los delincuentes aprovechan la urgencia de quienes necesitan bloquear una tarjeta o consultar por una operación para ofrecer falsos canales de atención mediante anuncios patrocinados.
La maniobra consiste en imitar a bancos, tarjetas y billeteras virtuales para atraer consultas y trasladarlas a WhatsApp. Una vez establecido el contacto, los supuestos representantes intentan conseguir contraseñas, códigos de seguridad o acceso al teléfono.
El especialista en ciberseguridad e informática forense Alberto Pietrobon describió esta modalidad durante una entrevista con Infobae A las Nueve. Según explicó, una persona que busca resolver un posible fraude puede terminar expuesta a una segunda estafa al confiar en un contacto que aparenta ser oficial.
La publicidad les permite aparecer antes que los canales legítimos
Los estafadores compran espacios publicitarios para ganar visibilidad en los buscadores. Así, una consulta tan habitual como escribir el nombre de una entidad junto a “teléfono” o “atención al cliente” puede mostrar anuncios fraudulentos entre las primeras opciones.
Pietrobon relató que, al buscar un contacto de su tarjeta sin tener el plástico a mano, encontró cinco anuncios iniciales que no correspondían a Visa. Uno de esos resultados conducía, después de varios pasos, a una conversación de WhatsApp.
El perfil mostraba a un supuesto empleado en una oficina con el logotipo de la compañía. De acuerdo con el especialista, la imagen había sido generada con inteligencia artificial para reforzar la apariencia de legitimidad.
Los nombres comerciales, las fotografías y los logotipos ayudan a construir una identidad convincente. Sin embargo, ocupar una posición destacada en el buscador o utilizar la imagen de una empresa no demuestra que el contacto le pertenezca.
Una conversación que simula atención al cliente
El engaño puede comenzar con respuestas automáticas y menús similares a los de un servicio auténtico. Las opciones incluyen consultas sobre tarjetas, cuentas o movimientos, lo que hace que la interacción parezca familiar.
Después de que la persona selecciona una alternativa, puede recibir una llamada. En esa instancia, los delincuentes presentan la solicitud de información como un paso necesario para verificar la identidad, detener un débito o solucionar el inconveniente.
La preocupación por una posible pérdida de dinero favorece que la víctima responda sin revisar con detenimiento quién está del otro lado. Por eso, Pietrobon recomendó comprobar los datos de contacto dentro de la aplicación o el sitio oficial de la entidad antes de compartir información.
La apariencia del perfil, e incluso una insignia de verificación, no debe tomarse como garantía suficiente para entregar contraseñas, códigos de autenticación o datos financieros sensibles.
El supuesto soporte técnico puede buscar el control del teléfono
Otra variante consiste en pedir la instalación de una aplicación con la excusa de actualizar el servicio o realizar una revisión técnica. Algunos de estos programas permiten controlar el dispositivo a distancia.
Según advirtió Pietrobon, ese acceso puede facilitar el ingreso a las aplicaciones bancarias instaladas en el teléfono y permitir que los delincuentes realicen transferencias desde el equipo de la propia víctima.
Esto también puede complicar el reclamo posterior: la operación queda registrada como realizada desde un dispositivo habitual del titular, aunque haya sido ejecutada por terceros.
El especialista insistió, además, en prestar atención a las advertencias que muestra WhatsApp sobre contactos desconocidos o números reportados. La urgencia por resolver el problema puede hacer que esas señales se pasen por alto.
Detrás del fraude puede haber una organización
Estas maniobras pueden involucrar a varias personas con funciones diferentes. Algunas se encargan de las llamadas, otras consiguen cuentas para recibir fondos y otras administran el dinero obtenido.
Pietrobon explicó que los montos pueden pasar por distintas cuentas y luego convertirse en criptomonedas, lo que dificulta reconstruir su recorrido. La utilización de páginas alojadas en servidores de otros países también puede añadir obstáculos a la investigación.
En ese contexto, las denuncias permiten reunir información sobre teléfonos, sitios web y cuentas relacionados con los engaños. Aunque la pérdida parezca pequeña, dejar constancia puede ayudar a vincular episodios que, de forma aislada, resultan más difíciles de identificar.
Los controles bancarios también forman parte de la prevención
Pietrobon sostuvo que las entidades financieras deben observar los hábitos de sus clientes para detectar movimientos inusuales. La contratación de varios créditos en un solo día, seguida del envío de todo el dinero a destinatarios desconocidos, fue uno de los ejemplos que mencionó como motivo para activar controles.
La prevención también requiere que los usuarios verifiquen por dónde solicitan asistencia. Consultar los contactos disponibles en la aplicación oficial, evitar compartir información sensible y rechazar la instalación de programas solicitados por un supuesto agente son medidas para reducir la exposición.
Ante un movimiento desconocido, el apuro puede jugar a favor de los estafadores. Comprobar el canal antes de iniciar una conversación ayuda a evitar que la búsqueda de una solución termine en un nuevo perjuicio.
Este artículo fue publicado originalmente en Infobae y está protegido por derechos de autor. Todos los derechos reservados a Infobae. Puedes consultar el artículo original en su (https://www.infoabe.com).